Ressources · 60
Campagne d’influence : relier livrables, preuves et mesure
Préparer un brief vérifiable, contrôler les contenus publiés et distinguer ventes attribuées, marge et effet réellement démontré.
· 3 min
Ce que ce guide permet
- Fixer le résultat attendu
- Préparer la transparence
- Tracer les publications
- Lire l’attribution avec prudence
Contrôle express
- Un bon taux d’engagement suffit-il ?
- Les cadeaux comptent-ils pour la transparence ?
- Quel ROI comparer entre créateurs ?
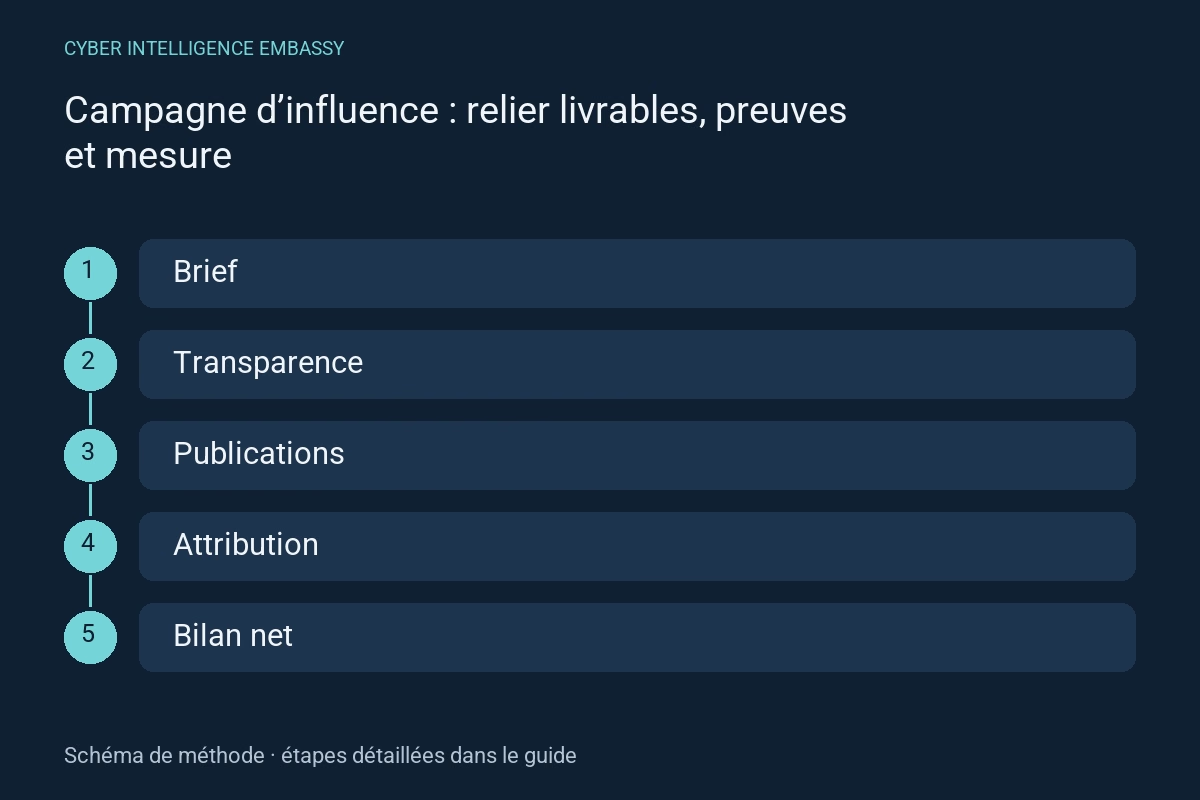
Méthode pas à pas
- 01
Fixer le résultat attendu
Décrivez audience, contenu utile et tâche recherchée. Un volume de vues, une inscription et une vente sont des résultats différents. Décidez avant publication des coûts inclus et de la période de bilan.
Livrable : brief et critères d’évaluation.
- 02
Préparer la transparence
Pour un public français, la source ministérielle demande une intention commerciale claire, lisible et identifiable lorsqu’une promotion bénéficie d’une contrepartie, ainsi que l’identification de l’annonceur. Vérifiez les règles particulières du produit et du marché avant validation.
Livrable : contrôle du message et des mentions.
- 03
Tracer les publications
Conservez version approuvée, URL, date, format et preuve de publication. Séparez droits de réutilisation du contenu et simple droit de publier sur le compte du créateur. Notez les modifications effectuées après approbation.
Livrable : registre des livrables et permissions d’usage.
- 04
Lire l’attribution avec prudence
Un code peut circuler hors de l’audience ; un lien peut être vu sans clic mesuré. Comparez sources, fenêtres, annulations et doublons. Les ventes attribuées par une règle ne mesurent pas automatiquement les ventes causées par la campagne.
Livrable : méthode d’attribution et exclusions.
- 05
Décider sur des résultats nets
Présentez coûts de création, rémunération, dotations et amplification selon votre périmètre. Distinguez chiffre d’affaires, marge et retour calculé. Pour estimer l’incrément, préparez une comparaison adaptée plutôt que d’appeler causal un simple bilan de codes.
Livrable : bilan argumenté et décision de reconduction.
Fiche de travail à réutiliser
À compléter avec vos observations autorisées. Ces champs constituent une trame de travail, pas des résultats observés.
| Champ | Information à consigner |
|---|---|
| Objectif | Audience, tâche et critère |
| Publication | URL, format, date et version validée |
| Mesure | Source, fenêtre, code et exclusions |
| Économie | Coûts, annulations, marge et limites |
Exemple d’application
Situation illustrative
Exemple fictif : un code créateur est repris par un site de réductions alors que la vidéo reçoit peu de clics suivis.
Décision et preuve attendue
Le bilan distingue commandes liées au code et parcours observés ; il ne présente pas toutes les commandes comme un effet démontré du créateur.
Distinguer les mécanismes
| Mécanisme | Utilité | Point de vigilance |
|---|---|---|
| Code promotionnel | Repérer des commandes associées | Expliquer redistribution et usage hors audience |
| Lien de campagne | Identifier un parcours mesuré | Nommer les visites et conversions non observées |
| Comparaison avec témoin | Étudier un effet incrémental | Documenter le recrutement et les différences entre groupes |
Indicateurs de pilotage
| Indicateur | Ce qu’il mesure | Première action |
|---|---|---|
| Livrables conformes | Publications respectant le brief vérifié | Garder URL, date et motif des écarts |
| Commandes nettes attribuées | Commandes après exclusions explicites | Dédupliquer et traiter annulations |
| Marge après coût de campagne | Périmètre économique choisi | Ne pas confondre marge et revenu brut |
Erreurs fréquentes
- Expliquer redistribution et usage hors audience
- Nommer les visites et conversions non observées
- Documenter le recrutement et les différences entre groupes
Questions fréquentes
Un bon taux d’engagement suffit-il ?
Il décrit une interaction selon un dénominateur donné. Il ne démontre ni une audience pertinente ni des ventes supplémentaires.
Les cadeaux comptent-ils pour la transparence ?
Le guide ministériel inclut les avantages en nature parmi les contreparties de l’influence commerciale. Examinez le contexte applicable.
Quel ROI comparer entre créateurs ?
Une formule et une période communes, avec mêmes coûts, remboursements et règles d’attribution ; sinon la comparaison est trompeuse.
Références officielles
Références consultées le 2 octobre 2026. La méthode et la fiche de travail proposent des contrôles à adapter à votre contexte ; elles ne constituent pas une certification.
Pour aller plus loin
Analyses associées